Paiement des salaires par virement : règles dates limites et risques en cas de retard

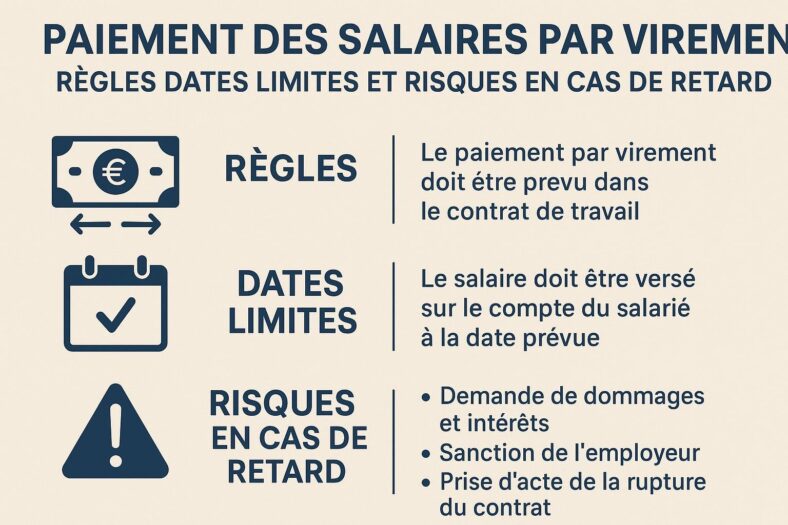
Le paiement des salaires par virement bancaire est aujourd’hui un standard pour de nombreuses entreprises. Cette méthode, bien qu’efficace et largement répandue, impose certaines règles strictes. Découvrons ensemble les obligations légales, les échéances à respecter et les conséquences possibles en cas de retard.

Règles légales du paiement par virement

Le paiement par virement bancaire est encadré par des lois rigoureuses. En France, l’article L3241-1 du Code du travail dispose que le salaire doit être versé au moins une fois par mois. L’employeur choisit la fréquence, mensuelle étant la plus courante. Pour les paiements électroniques, le virement est de loin préféré pour sa sécurité et sa traçabilité.

Dates limites de paiement

Les délais à respecter

Les entreprises doivent respecter les dates limites pour effectuer le virement des salaires. En général, la date de paiement est indiquée dans le contrat de travail ou dans la convention collective. Toutefois, il est crucial que le virement bancaire soit effectif avant ou le jour même de cette date pour éviter tout désagrément.
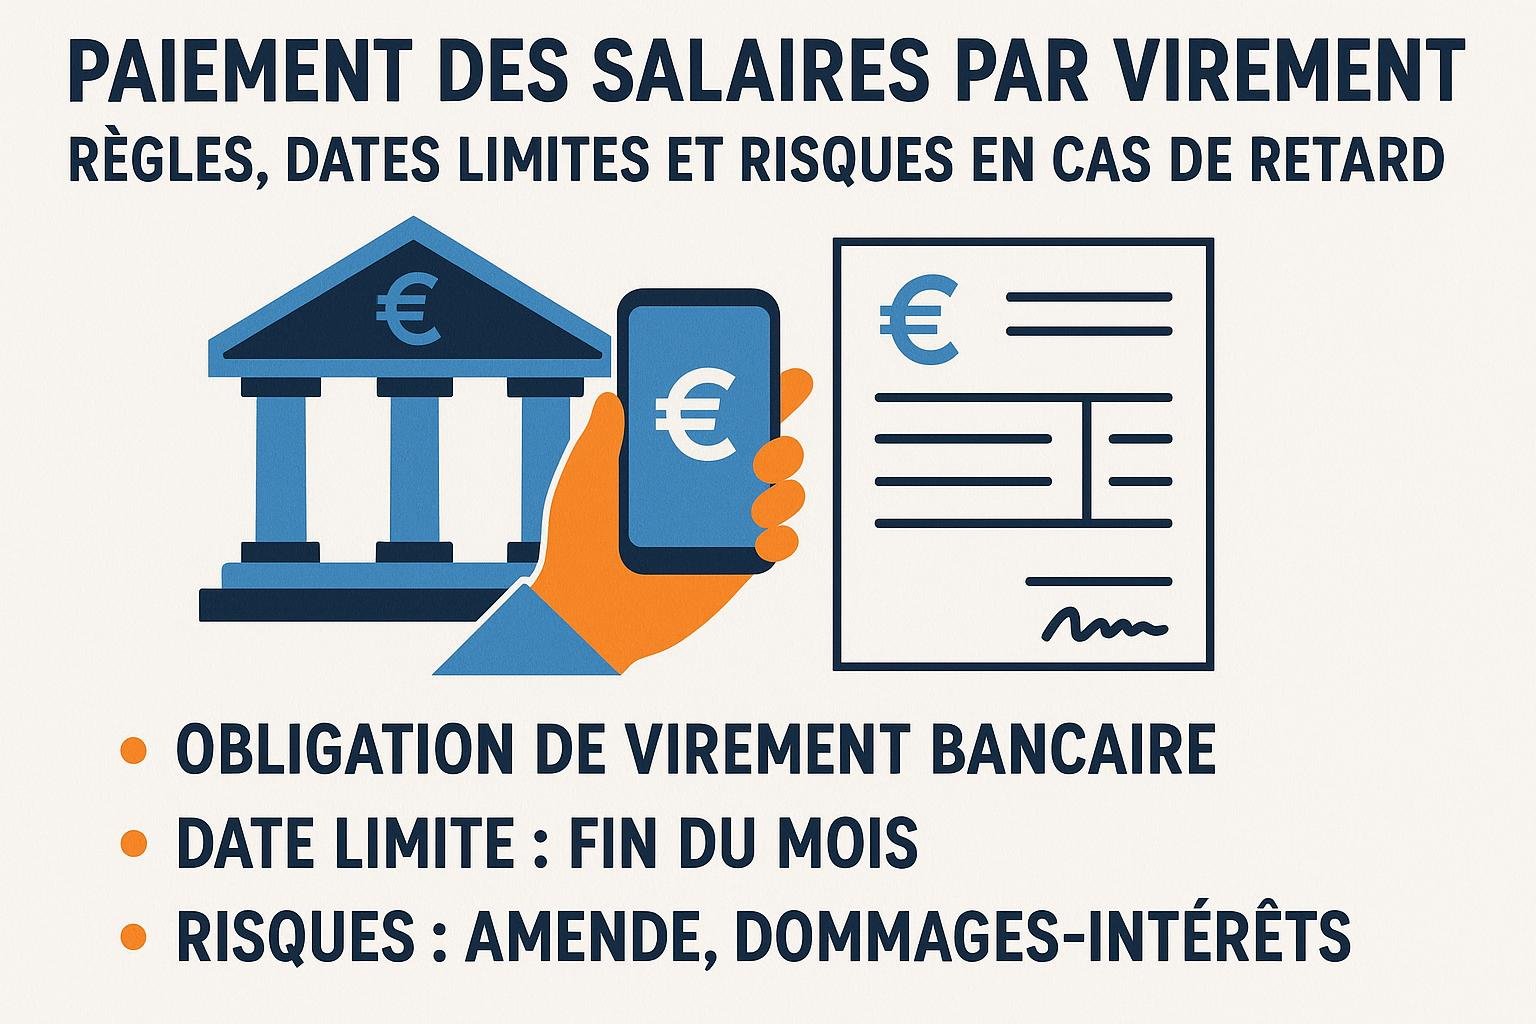
Calendrier des paiements

Les variations selon les secteurs

Si la règle générale impose un paiement mensuel, certaines conventions collectives peuvent prévoir des délais différents. Par exemple, dans le secteur agricole, des versements bimensuels peuvent être requis. Il est donc essentiel que chaque employeur vérifie les dispositions particulières liées à son secteur d’activité.

Conséquences des retards de paiement

Impact sur les employés

Un retard de paiement peut sérieusement impacter la vie quotidienne des employés. Factures impayées, frais bancaires supplémentaires, et risque d’endettement sont autant de problèmes auxquels ils peuvent être confrontés. La législation protège les salariés, et des pénalités peuvent être infligées à l’entreprise en cas de manquement.
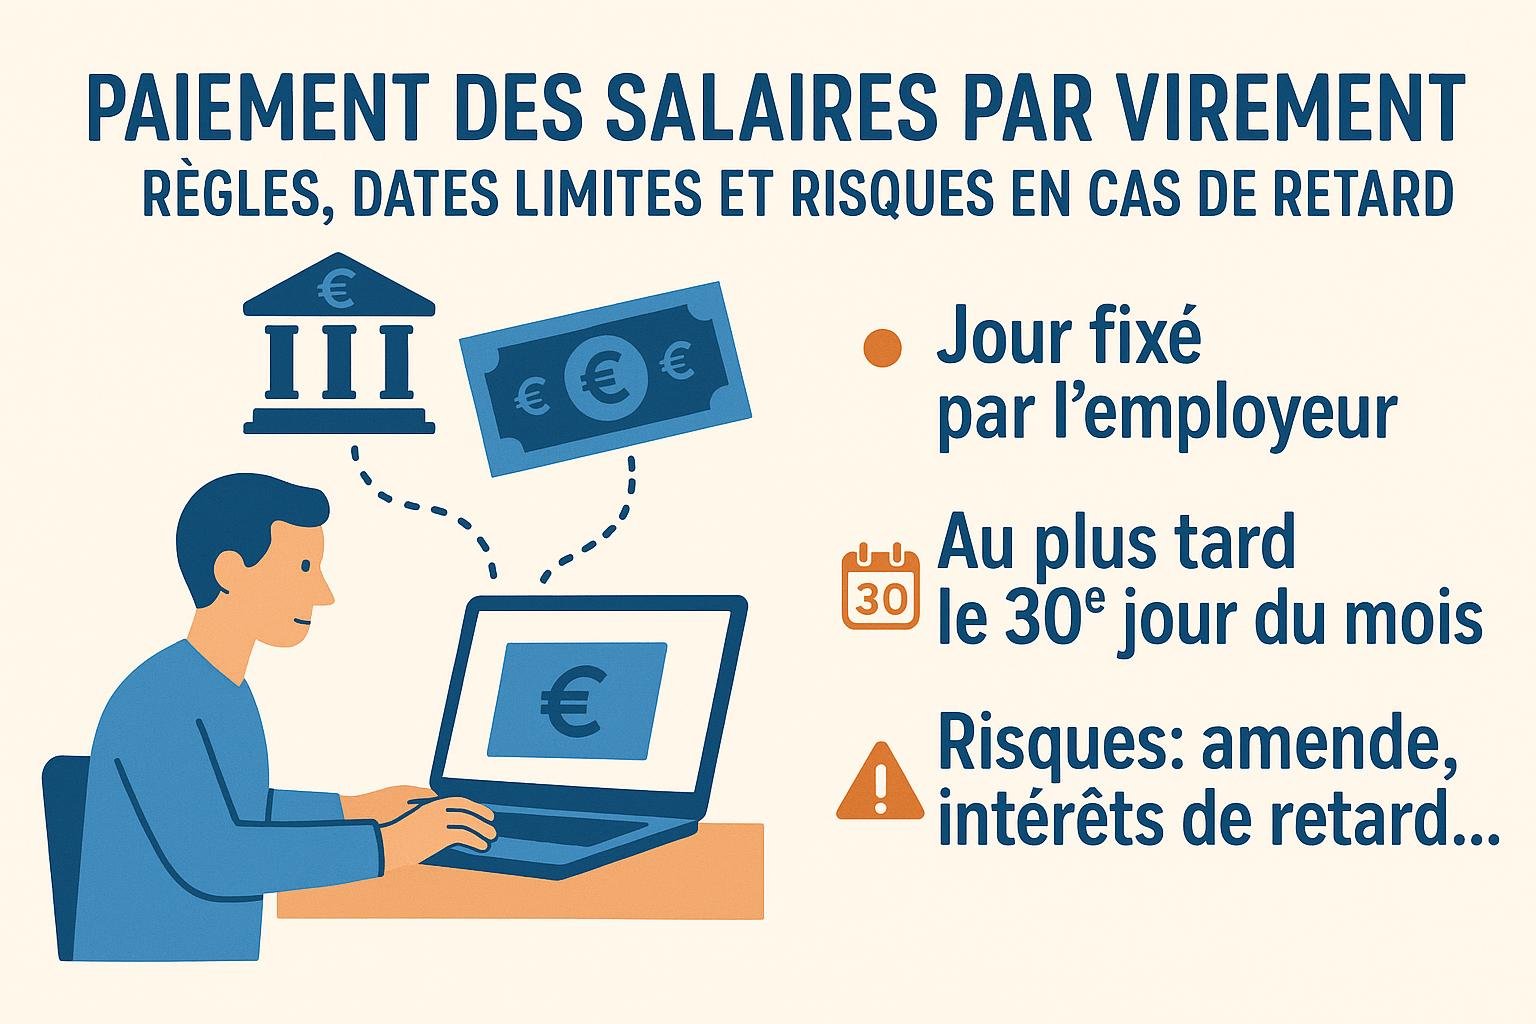
Problèmes financiers

Sanctions pour les employeurs

Sur le plan juridique, les retards répétitifs ou les défauts de paiement peuvent mener à des sanctions. Un salarié peut porter plainte auprès des Prud’hommes, et l’entreprise risquerait alors des amendes. De plus, une mauvaise gestion des salaires nuit à la réputation de l’entreprise et affecte la motivation des employés.

Comment éviter les retards : bonnes pratiques

Planification rigoureuse

Établir un calendrier mensuel pour les virements bancaires aide à éviter les retards. Il convient de planifier les paiements quelques jours avant la date limite pour pallier d’éventuels problèmes techniques ou administratifs.

Outils et technologies

L’utilisation de logiciels de gestion de paie permet une automatisation des processus de paiement et offre plus de sécurité. De nombreux outils aident à gérer les virements salaires et assurent le respect des délais. Pour plus d’informations à ce sujet, vous pouvez consulter Payacademy qui propose une formation spécialisée sur le paiement SEPA.

L’importance des virements SEPA

Depuis l’introduction du Single Euro Payments Area (SEPA), les transactions bancaires sont devenues plus fluides et uniformes au sein de l’UE. Le virement SEPA garantit un paiement sécurisé et rapide, généralement sous 24 heures, entre banques européennes.

Avantages du virement SEPA

Le principal avantage réside dans la rapidité et la simplicité des transactions. De plus, les frais associés sont souvent réduits par rapport aux virements internationaux classiques. Cela facilite le transit des salaires à travers les différentes entités européennes.

Conditions nécessaires

Pour bénéficier des avantages du virement SEPA, l’entreprise doit disposer des coordonnées IBAN et BIC de ses employés. Il est crucial de vérifier ces informations pour éviter tout refus de transaction.

Conclusion

Le paiement des salaires par virement bancaire est une méthode à la fois pratique et sécurisée, mais qui nécessite une organisation méticuleuse et un respect strict des délais. Les retards de paiement ont des conséquences graves tant pour l’employé que pour l’employeur. Afin de garantir une gestion sans faille, le recours à des outils numériques est vivement recommandé. Pour approfondir vos connaissances, Legalplace et Legifrance sont des ressources fiables à consulter. Assurer un salaire ponctuel et correct est un gage de confiance et de satisfaction au sein de toute entreprise.
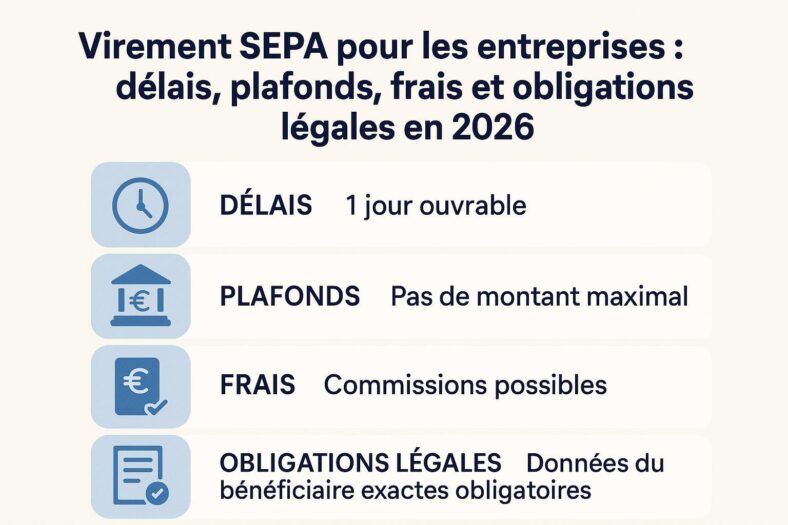
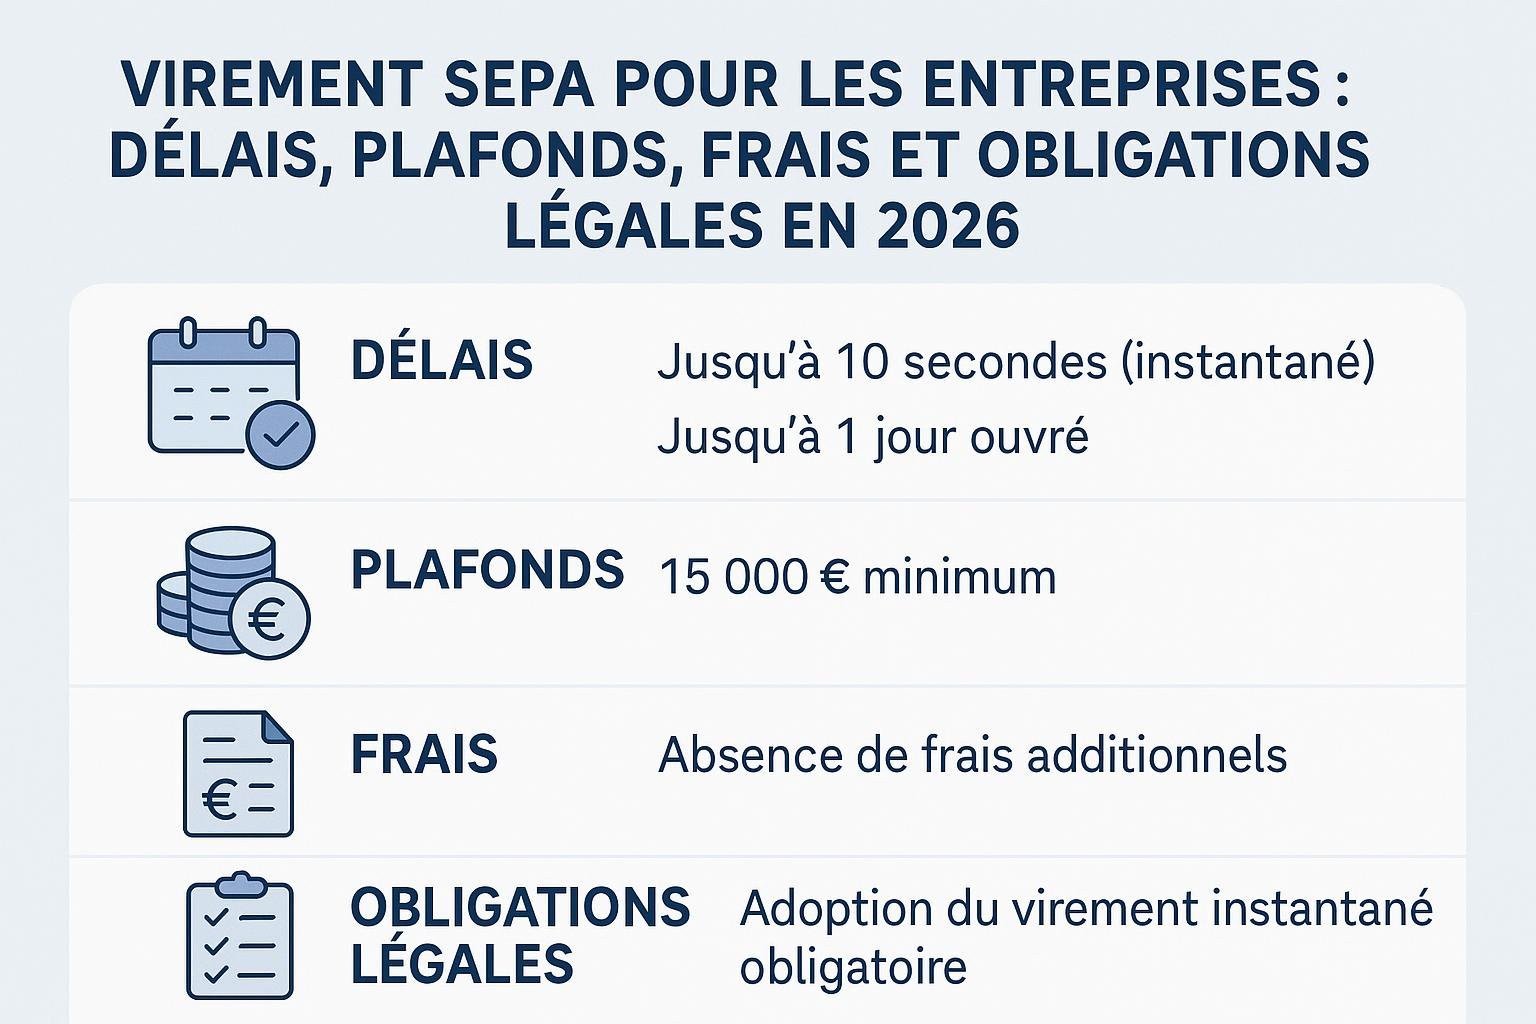
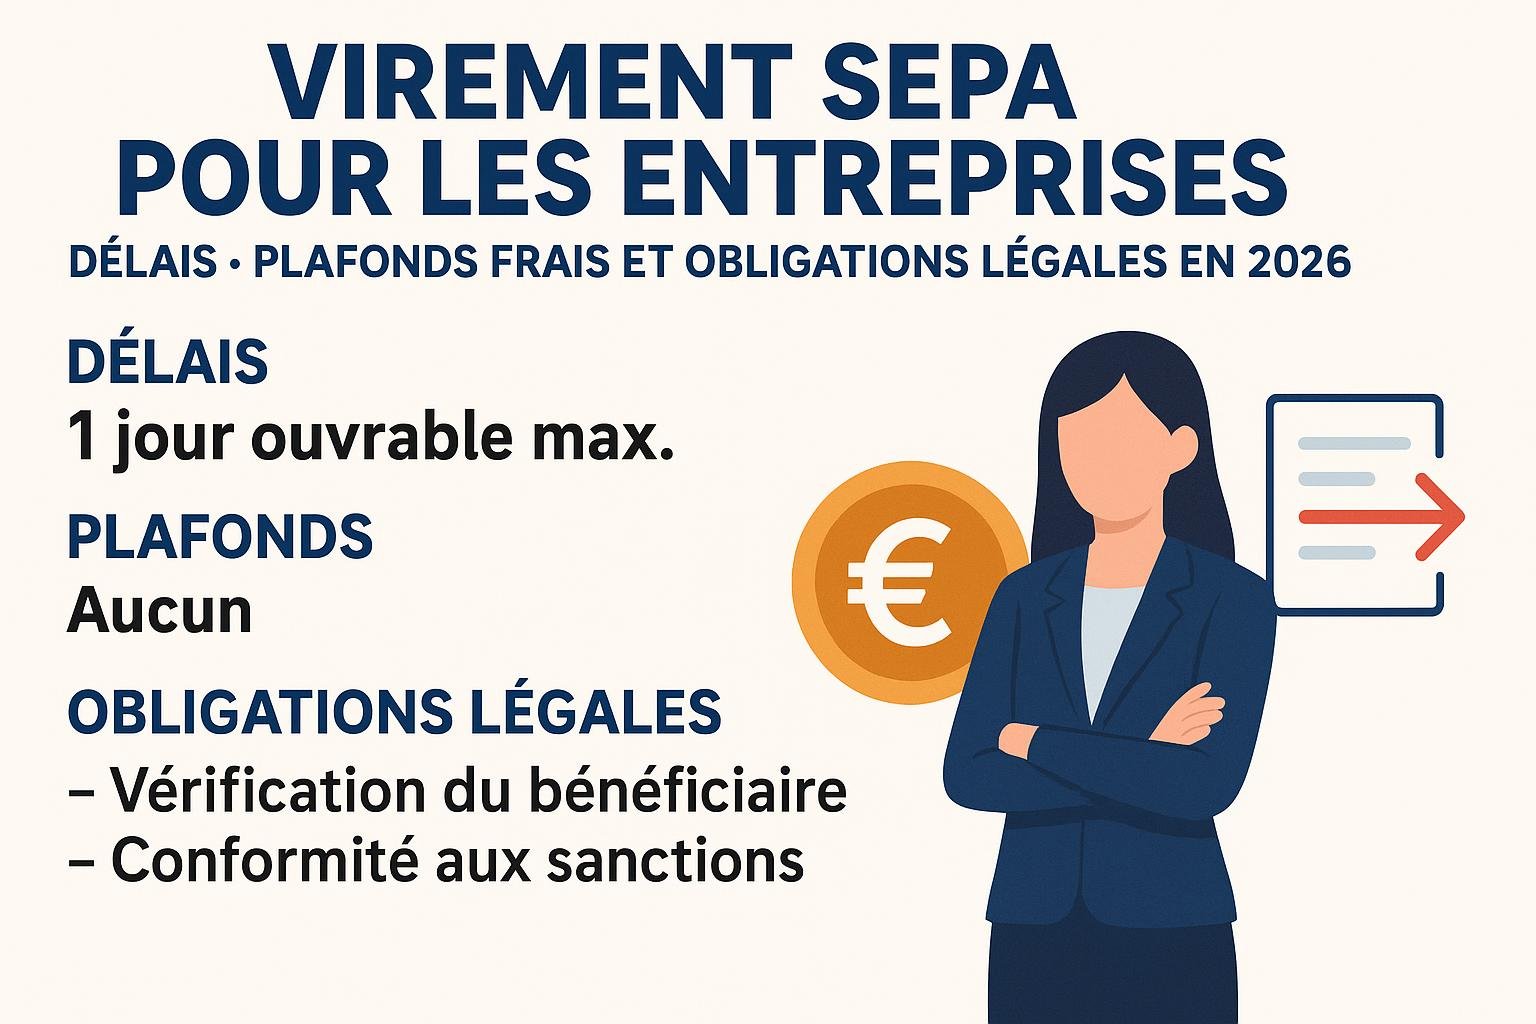
Virement SEPA pour les entreprises : délais plafonds frais et obligations légales en 2026

En 2026, le virement SEPA demeure un pilier fondamental des transactions financières au sein de l’espace européen. Les entreprises, grandes et petites, doivent comprendre les mécanismes, délais, plafonds, frais et obligations légales associés au virement SEPA pour optimiser leurs transactions.

Virement SEPA

Qu’est-ce qu’un virement SEPA ?

Un virement SEPA est une transaction bancaire homogénéisée à travers l’espace SEPA (Single Euro Payments Area). Cet espace réunit 36 pays européens, permettant des transferts d’argent rapides et efficaces en euros. Pour en savoir plus sur les virements SEPA pour entreprise, consultez cette ressource spécialisée.

Délais de traitement des virements SEPA

En 2026, le délai standard pour traiter un virement SEPA s’établit à un jour ouvrable. Ce délai couvre la réception et le traitement intégral par la banque réceptrice. Les entreprises doivent planifier leurs flux financiers en tenant compte de ce délai pour garantir la fluidité de leurs opérations.

Traitement des virements SEPA

Plafonds des virements SEPA

Les virements SEPA n’imposent généralement pas de plafond spécifique par transaction. Cependant, les banques peuvent définir leurs propres limites selon les pratiques commerciales et les réglementations internes. Il est conseillé aux entreprises de vérifier régulièrement ces plafonds auprès de leur banque pour éviter toute interruption des opérations commerciales.

Frais associés aux virements SEPA

En principe, les virements SEPA sont souvent gratuits ou accompagnés de frais réduits pour les utilisateurs standards. Cependant, certains frais peuvent s’appliquer pour des services spécifiques. Les entreprises doivent examiner les conditions tarifaires de leur établissement bancaire pour optimiser le coût de leurs transferts.

Conséquences des frais bancaires

Les frais appliqués peuvent impacter la trésorerie. Une analyse fréquente des tarifs bancaires s’avère nécessaire pour sélectionner les services les plus avantageux. Une réduction des coûts influence positivement la rentabilité. Consultez finance.connect.com pour des comparatifs bancaires actualisés.

Obligations légales pour les entreprises

Les entreprises doivent se conformer aux règlements SEPA ainsi qu’aux exigences nationales. Une obligation clé est la conservation des preuves de transaction pour justifier les opérations en cas d’audit. De plus, les entreprises doivent être équipées pour détecter toute anomalie dans les transactions pour se prémunir contre la fraude.

Sécurité des transactions

En 2026, la sécurisation des virements SEPA est cruciale. Les entreprises doivent mettre en place des protocoles de sécurité stricts pour protéger contre les accès non autorisés. L’utilisation de technologies de cryptage et de vérifications à plusieurs niveaux est recommandée pour renforcer la sécurité.

Avantages et inconvénients des virements SEPA

Avantages

  1. Rapidité : Les transactions SEPA sont rapides, simplifiant les flux de trésorerie.
  2. Coût réduit : Les frais de transfert sont compétitifs comparés aux virements transfrontaliers traditionnels.
  3. Uniformité : Un cadre harmonisé facilite les transactions entre pays SEPA.

Inconvénients

  1. Limites bancaires : Les plafonds de transfert peuvent limiter certains montants imposants.
  2. Obligations de conformité : Les entreprises doivent se tenir à jour concernant les réglementations changeantes.
  3. Sécurité accrue : La protection contre la fraude exige des investissements en cybersécurité.

Exemples d’utilisation en entreprise

Des PME aux multinationales, les virements SEPA facilitent une multitude de transactions. Par exemple, une entreprise française exportant en Allemagne peut recevoir des paiements en toute simplicité, grâce à SEPA, sans frais élevés ni délais prolongés.

Perspectives futures du virement SEPA

L’infrastructure SEPA pourrait intégrer de nouvelles technologies comme la blockchain pour améliorer encore la sécurité et l’efficacité des transactions. De plus, l’expansion vers d’autres régions ou l’inclusion de nouvelles monnaies peut augmenter l’accessibilité des entreprises aux marchés mondiaux.

Pour maintenir leur compétitivité, les entreprises doivent régulièrement se mettre à jour sur les évolutions du système SEPA et ajuster leurs stratégies en conséquence.

Pour plus d’informations, visitez economypla.net et restez informé des changements dans les systèmes de paiement européens.

Virement bancaire bloqué ou en attente : les 7 raisons et comment les résoudre

Les virements bancaires sont devenus la norme pour transférer de l’argent rapidement et en toute sécurité. Mais il arrive parfois qu’un virement reste bloqué ou en attente. Quelles sont les raisons de ces retards et comment y remédier ? Découvrez ici sept raisons courantes et des solutions pratiques pour chaque situation.

1. Problème de Coordonnées Bancaires

Une des raisons principales pour lesquelles un virement peut être bloqué ou mis en attente est liée aux coordonnées bancaires incorrectes. Une erreur dans le numéro IBAN ou le code BIC peut empêcher le traitement du virement.

Comment Résoudre

Vérifiez minutieusement les coordonnées bancaires du bénéficiaire. Si une erreur est détectée, contactez votre banque immédiatement pour corriger les informations incorrectes. Cela peut nécessiter une annulation du virement et la création d’un nouveau.

2. Fonds Insuffisants

Un solde de compte insuffisant au moment de l’exécution peut bloquer le virement. Les banques vérifient toujours que le montant peut être débité avant d’autoriser le transfert.

Comment Résoudre

Assurez-vous que votre compte dispose de suffisamment de fonds avant de réaliser un virement. Certaines banques envoient des notifications en cas de fonds insuffisants, ce qui peut vous permettre d’ajuster vos finances à temps.

3. Limites Bancaires

Les banques peuvent imposer des plafonds quotidiens ou mensuels sur les virements, ce qui peut provoquer des retards si le montant dépasse ces limites.

Comment Résoudre

Consultez les limites de votre compte sur le site ou l’application de votre banque. Si nécessaire, demandez une augmentation temporaire de la limite. Pour davantage d’informations sur les pratiques bancaires, consultez Conseils et Astuces Financières.

4. Vérification de Sécurité

Les mesures de sécurité sont rigoureuses pour les virements bancaires. Les transactions peuvent être mises en attente pour examen si elles semblent inhabituelles.

Comment Résoudre

Si vous recevez une notification de votre banque à ce sujet, répondez promptement et fournissez les documents requis. Cette procédure vise à protéger vos finances contre la fraude.

5. Délai Interbancaire

Les délais interbancaires peuvent retarder les virements, surtout s’ils sont effectués entre banques de pays différents ou pendant les jours non ouvrés.

Comment Résoudre

Prévoyez du temps supplémentaire pour les virements internationaux ou ceux effectués en fin de semaine. Pour mieux comprendre les délais des virements SEPA, une formation spécialisée est disponible.

Image virement

6. Erreurs de Traitement Bancaire

Des erreurs internes au niveau de la banque peuvent bloquer temporairement un virement. Cela est rare, mais possible.

Comment Résoudre

En cas de doute, contactez le service client de votre banque pour une clarification. Fournissez les détails du virement pour faciliter la recherche d’erreurs possibles.

7. Fermeture de Compte

Un compte fermé ou inactif peut être la cause de l’impossibilité de recevoir un virement.

Comment Résoudre

Vérifiez auprès du bénéficiaire que le compte est actif. Si le compte a été fermé, coordonnez l’opération pour utiliser les nouvelles informations bancaires.

Image conseils

Conclusion

Comprendre les raisons pour lesquelles un virement bancaire peut être bloqué ou en attente est essentiel pour agir rapidement. Que ce soit une question de sécurité, une limite bancaire ou simplement une erreur humaine, les solutions existent. En étant proactif et informé, vous pouvez éviter les désagréments liés aux retards des virements bancaires. Pour plus d’informations sur les questions financières et bancaires, consultez Techniques de Gestion et Solutions Financières.

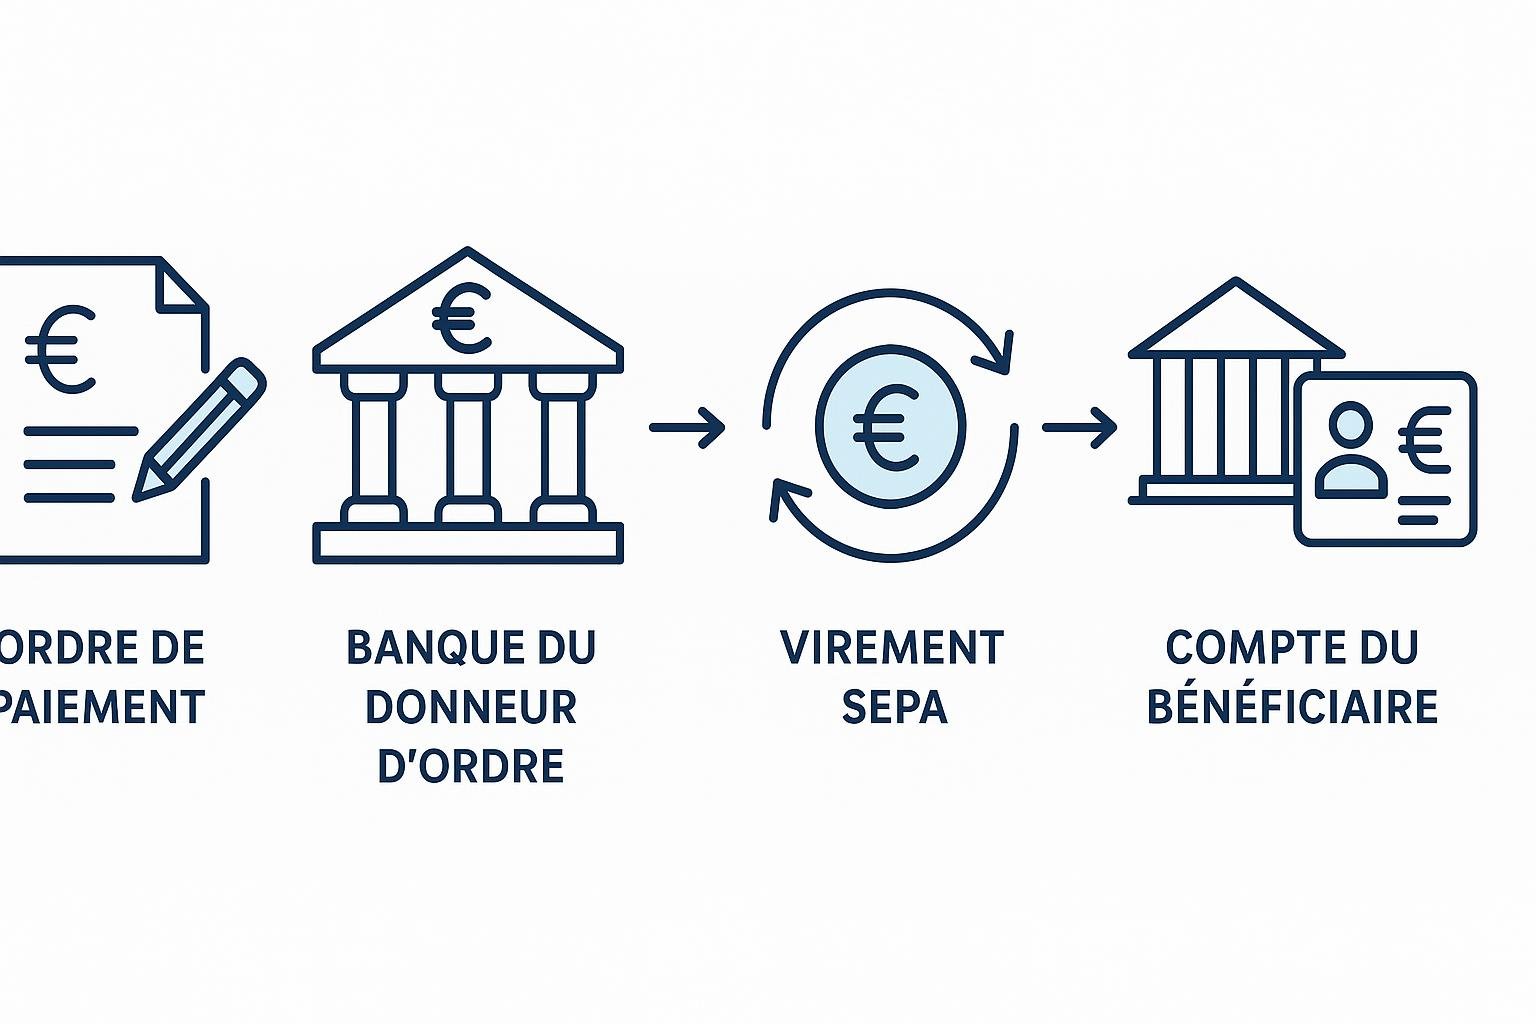
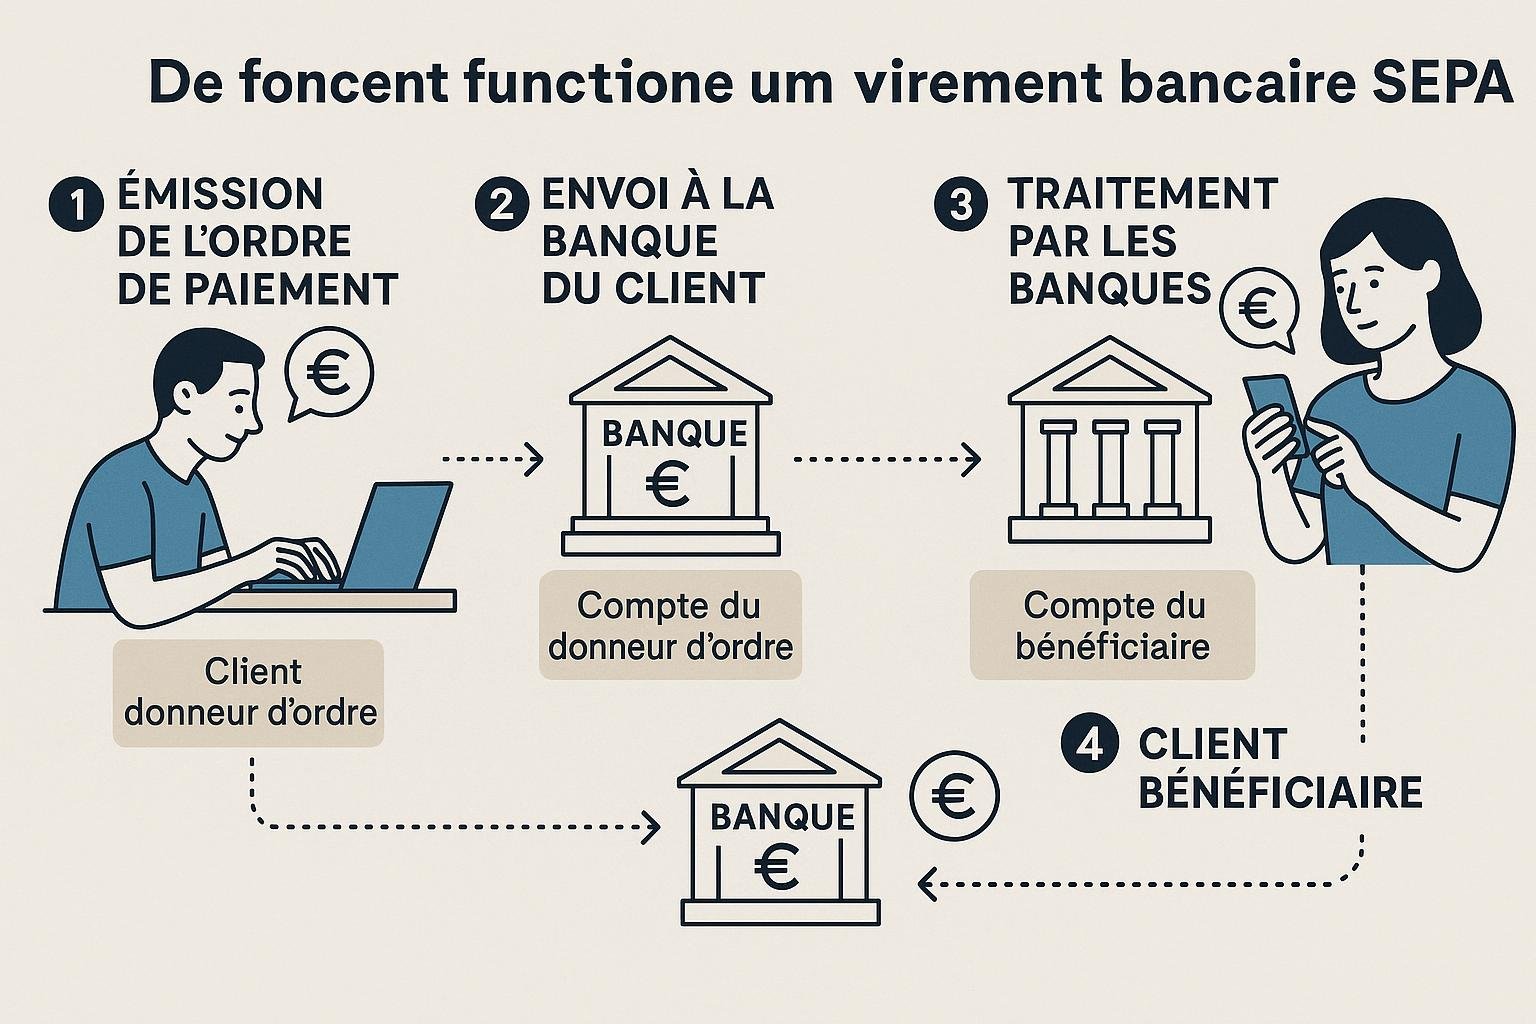
Comment fonctionne un virement bancaire SEPA : de l’ordre de paiement au compte du bénéficiaire

Introduction

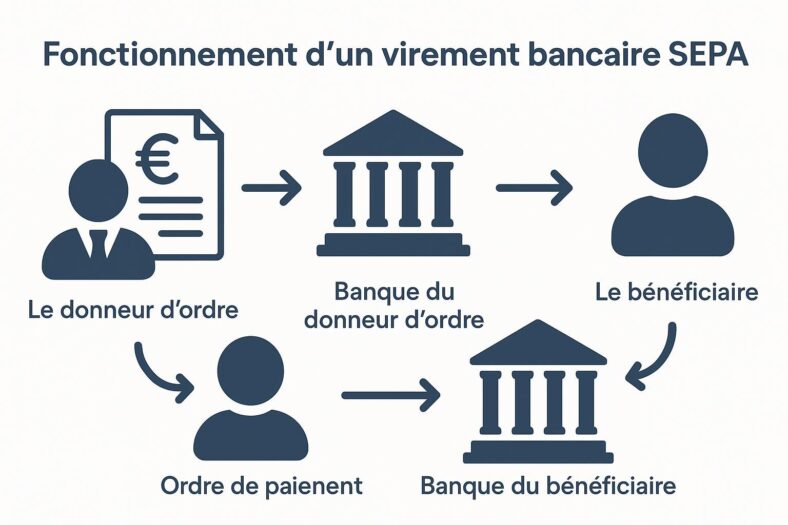
Le virement bancaire SEPA est devenu une norme pour les transactions en Europe. Il permet aux particuliers et aux entreprises d’effectuer des transferts d’argent de manière rapide et sécurisée au sein de l’Espace Économique Européen. Dans cet article, nous vous expliquons les étapes d’un virement SEPA, depuis l’émission de l’ordre de paiement jusqu’à la réception sur le compte du destinataire.

Virement bancaire

Qu’est-ce qu’un virement SEPA ?

SEPA, ou Single Euro Payments Area, est un projet lancé par l’Union Européenne pour harmoniser les paiements en euros. Ce système permet aux utilisateurs de transférer des fonds entre comptes bancaires de manière uniforme. Tous les virements SEPA utilisent un format standard et sont régis par des règles communes, facilitant ainsi l’opérabilité entre différents pays membres.

Les étapes du virement SEPA

  1. Initiation de l’ordre de paiement

Le processus commence lorsque l’émetteur du virement remplit un ordre de paiement. Cette étape nécessite des informations essentielles telles que l’IBAN du bénéficiaire et le montant à transférer. L’émetteur doit aussi s’assurer que le compte dispose des fonds suffisants pour effectuer le virement.

  1. Validation par la banque émettrice

Une fois l’ordre de paiement reçu, la banque émettrice vérifie la légitimité de la transaction. Elle examine l’intégrité des informations fournies et s’assure que l’émetteur a bien autorisé le transfert. La banque peut aussi effectuer des vérifications de conformité, par exemple pour prévenir des activités frauduleuses.

  1. Transmission via le réseau SEPA

Après validation, la banque émettrice envoie la demande de virement via le réseau SEPA. Ce réseau, qui inclut diverses banques participantes, facilite le transfert sécurisé des fonds entre les institutions financières.

  1. Réception à la banque destinataire

La banque du bénéficiaire reçoit le transfert et crédite le compte du récipiendaire. Celui-ci peut immédiatement disposer des fonds selon les conditions de son compte.

Banque et transfert

Avantages et inconvénients du virement SEPA

Avantages

  • Simplicité et uniformité : Les utilisateurs peuvent régler leurs factures dans tous les pays membres avec facilité.

  • Coût : Les banques ne peuvent pas facturer plus qu’un virement domestique pour un virement SEPA, ce qui favorise les échanges économiques directs et moins coûteux.

  • Sécurité : Les transactions sont protégées par des mesures de sécurité robustes, ce qui réduit les risques de fraude.

Inconvénients

  • Délais de traitement : Bien que les virements SEPA soient rapides, ils ne sont pas instantanés et peuvent prendre jusqu’à un jour ouvrable.

  • Erreurs humaines : Une erreur dans les informations, comme un IBAN incorrect, peut perturber la transaction.

Comment optimiser l’utilisation de SEPA pour votre entreprise

De nombreuses entreprises profitent du SEPA pour simplifier leurs transactions transfrontalières. Pour optimiser son utilisation, l’entreprise doit vérifier régulièrement les détails des comptes pour éviter des erreurs coûteuses. De plus, suivre une formation comme comment fonctionne virement bancaire peut s’avérer utile pour sensibiliser les employés aux meilleures pratiques de paiements.

Exemples d’utilisation pratique

Dans le commerce international, une entreprise en France peut commander des matières premières auprès d’un fournisseur allemand et régler la facture par virement SEPA. Ce processus élimine la complexité des conversions de devises et réduit les coûts de transfert.

Pour les particuliers, payer un étudiant Erasmus en Espagne pour la colocation peut facilement se faire via un virement SEPA, améliorant ainsi le confort et la gestion des paiements internationaux.

Conclusion

Le virement bancaire SEPA est un outil puissant qui a transformé les paiements en Europe. Grâce à un processus standardisé, il offre une solution pratique et sécurisée pour effectuer des transferts d’argent des particuliers aux grandes entreprises. Pour en savoir plus sur les détails et les formations liées aux paiements SEPA, vous pouvez consulter des ressources fiables, telles que celles de Banque de France, Swift et European Payments Council.

Avec l’explosion des échanges transfrontaliers, comprendre le fonctionnement d’un virement bancaire SEPA est devenu essentiel pour maîtriser les transactions financières en Europe.

Fraude au virement bancaire : les arnaques les plus fréquentes et comment les déjouer

Fraude bancaire

La fraude au virement bancaire est un piège courant. Les escrocs exploitent souvent la confiance des individus ou des entreprises. Cet article décrit les arnaques les plus fréquentes et comment les éviter efficacement.

Comment fonctionnent les fraudes au virement bancaire ?

Les fraudeurs usent de ruses variées. Ils envoient souvent des emails qui semblent provenir de sources légitimes. Ces messages contiennent des instructions pour un paiement urgent. Les victimes sont invitées à transférer de l’argent à un compte contrôlé par les escrocs.

Une autre méthode consiste à compromettre le compte d’email d’une entreprise. Les fraudeurs envoient alors des instructions de paiement sous une identité usurpée. Les employés, croyant répondre à une demande légitime, effectuent le transfert.

Les arnaques les plus courantes

Le faux fournisseur

Les escrocs ciblent souvent les relations commerciales. Ils se font passer pour un fournisseur et notifient un changement de coordonnées bancaires. La victime met à jour les détails et effectue ainsi les paiements sur le compte des fraudeurs.

Le président ou CEO frauduleux

Cette arnaque cible particulièrement les grandes entreprises. Les escrocs accèdent au compte email d’un cadre supérieur. Ils demandent un transfert de fonds urgent sous prétexte d’une opération stratégique. Les employés, persuadés d’obéir à un ordre de la direction, exécutent le paiement.

Banque en ligne

L’escroquerie au support technique

Dans ce cas, les fraudeurs se font passer pour des techniciens d’une banque. Par téléphone, ils convainquent les victimes de divulguer leurs informations bancaires. Ces données sont ensuite utilisées pour effectuer des transferts non autorisés.

Comment se protéger des arnaques bancaires ?

Vérifier l’authenticité des demandes

Toujours vérifier l’authenticité d’une demande de virement. Si vous recevez un email suspect, contactez directement la personne ou l’entreprise censée l’avoir envoyé. Utilisez un canal de communication indépendant du message reçu pour cette confirmation.

Formation et sensibilisation

Les entreprises doivent former leurs employés à identifier les arnaques courantes. La sensibilisation réduit le risque d’erreurs humaines. Assurez-vous que votre équipe est consciente des dernières techniques de fraude. Une formation sur l’arnaque virement bancaire peut être un outil précieux.

Utiliser des outils de sécurité

Adoptez des solutions de sécurité avancées pour protéger vos comptes. L’authentification à deux facteurs et le cryptage des communications sont des défenses efficaces.

Visitez des sites spécialisés pour obtenir des conseils, comme Cybermalveillance.gouv.fr, Service-public.fr ou Incibe.es, pour des directives de protection.

Que faire en cas de fraude ?

Si vous suspectez une fraude, agissez vite. Contactez immédiatement votre banque et signalez l’incident. Changez vos mots de passe et surveillez vos comptes bancaires pour détecter toute activité inhabituelle.

Conclusion

La vigilance est essentielle pour se prémunir contre la fraude au virement bancaire. Connaître les méthodes d’arnaque permet de mieux s’en protéger. En combinant vérification, formation et outils de sécurité, vous protégez vos finances de manière efficace. Prendre des mesures proactives peut faire toute la différence dans la lutte contre la fraude bancaire.

Verification of payee (VoP) : ce que la nouvelle obligation IBAN/nom change pour vous dès octobre 2025

Le système bancaire européen s’apprête à vivre une transformation majeure avec l’introduction de la Vérification de Payee (VoP) dès octobre 2025. Cette nouvelle réglementation impose une correspondance stricte entre l’IBAN et le nom du bénéficiaire pour toutes les transactions financières. Découvrez l’impact pour les entreprises, les particuliers et les institutions financières à travers cet article.

Vers une sécurité renforcée

L’objectif principal de la VoP est de lutter contre la fraude en renforçant la sécurité des virements bancaires. En exigeant une validation systématique du nom du bénéficiaire pour chaque transaction, la VoP constitue une barrière supplémentaire contre les erreurs et les fraudes potentiellement coûteuses. Le risque de transactions erronées ou frauduleuses se réduit significativement, ce qui représente un pas en avant pour la sécurité des consommateurs et des entreprises.

Qu’est-ce qui change pour les consommateurs ?

Pour les consommateurs, la mise en œuvre de la VoP signifie une vérification plus méticuleuse lors de l’exécution de virements. Lorsqu’un consommateur initie un virement, sa banque vérifiera si l’IBAN et le nom du bénéficiaire correspondent avant d’autoriser la transaction. Cette étape supplémentaire de confirmation vise à garantir que les fonds atteignent le bon destinataire, minimisant ainsi le risque de saisie erronée des coordonnées.

Pro des changements pour les consommateurs :

  1. Sécurité accrue : Moins de risques de fraudes ou d’erreurs.
  2. Facilité d’esprit : Assurance que les fonds sont dirigés correctement.

Contre des changements pour les consommateurs :

  1. Délai supplémentaire possible : Les vérifications pourraient allonger le temps de traitement d’un paiement.
  2. Manque de confidentialité potentielle : Révélation obligatoire des informations personnelles pour la vérification.

Comment les entreprises s’adaptent-elles ?

Les entreprises devront ajuster leurs systèmes de traitement des paiements pour intégrer la vérification IBAN/nom. Cela peut nécessiter des mises à jour logicielles et une formation supplémentaire pour le personnel. Cependant, bien que cela requière un investissement initial, les entreprises bénéficieront d’une diminution des erreurs de paiement et des pertes dues aux fraudes.

Pro des changements pour les entreprises :

  1. Réduction des pertes frauduleuses : Protection accrue contre les paiements erronés.
  2. Confiance renforcée des clients : Sécurité additionnelle du processus de paiement.

Contre des changements pour les entreprises :

  1. Coût d’adaptation : Investissement initial requis pour la mise à jour des systèmes.
  2. Gestion de transition : Nécessité de formation et d’adaptations internes.

Impact sur les institutions financières

Pour les banques et institutions financières, la mise en œuvre de la VoP représente un défi technologique et organisationnel. Elles devront non seulement assurer la conformité réglementaire, mais aussi maintenir la satisfaction client en évitant des perturbations dans l’exécution des paiements. Cela nécessitera de robustes infrastructures technologiques et une gestion proactive des relations client.

Pro des changements pour les institutions financières :

  1. Conformité réglementaire : Répondre aux exigences légales pour minimiser les infractions.
  2. Fidélisation client : Assurer les clients de la sécurité renforcée de leurs transactions.

Contre des changements pour les institutions financières :

  1. Complexité de mise en œuvre : Mise à jour des systèmes pouvant nécessiter du temps et des ressources.
  2. Gestion des attentes clients : Risque d’insatisfaction si des erreurs ou des retards surviennent pendant la transition.

Regarder vers l’avenir

La vérification de payee va bien au-delà des frontières de l’Union européenne. Elle représente un pas vers une normalisation mondiale des pratiques de sécurité financière. En tant que consommateurs ou entreprises, il est essentiel de se préparer à ces changements. L’adoption de la VoP par d’autres régions pourrait suivre, renforçant également la sécurité des transactions internationales.

Pour plus de détails sur ces innovations réglementaires, vous pouvez consulter le site de la Commission Européenne, le site de l’Autorité Bancaire Européenne, et le site de la Banque Centrale Européenne.

Pour rester informé et vous préparer à ces nouvelles obligations, lisez également cet article sur vérification payé SEPA.

En conclusion, la vérification de l’IBAN et du nom du bénéficiaire redéfinira la manière dont les paiements sont effectués et reçus à partir d’octobre 2025. Cette mesure de sécurité, bien qu’impliquant certains ajustements, offre un niveau de protection supplémentaire crucial dans un paysage bancaire en constante évolution. Les avantages, sous forme de sécurité renforcée et de confiance accrue, dépassent les défis initiaux de sa mise en œuvre.

Annuler un virement bancaire : est-ce possible dans quels cas et comment procéder ?

Annuler un virement bancaire est une question fréquente pour de nombreux particuliers et entreprises. Avec la digitalisation croissante des transactions financières, il devient crucial de comprendre les possibilités et les limites d’une telle opération. Cet article explore les circonstances dans lesquelles un virement peut être annulé, les méthodes disponibles et les étapes à suivre pour y parvenir.

Quand peut-on annuler un virement bancaire ?

La question de l’annulation d’un virement dépend de quelques facteurs clés : le type de virement (instantané ou standard), le statut de l’opération, et les délais imposés par la banque. Voici un aperçu de chaque aspect.

Virements instantanés

Les virements instantanés, comme leur nom l’indique, sont exécutés en temps réel. Une fois l’ordre validé, le transfert est immédiat et irréversible. Ce type de virement ne permet pas d’annulation après confirmation. Si une erreur survient, il est nécessaire de contacter directement le bénéficiaire pour effectuer un retour d’argent.

Virements standards

Pour les virements standards, c’est une autre musique. Ces transactions prennent généralement entre 24 et 48 heures ouvrables. Tant que le virement n’est pas encore exécuté, une annulation est possible. Il est crucial d’agir rapidement pour stopper le processus avant son achèvement.

Comment annuler un virement bancaire ?

Une fois déterminé que l’annulation est envisageable, il est temps de passer à l’action. Voici les étapes à suivre pour chaque type de service bancaire.

Annulation via la banque en ligne

  1. Connexion : Accédez à votre compte bancaire en ligne. Utilisez vos identifiants sécurisés.
  2. Accédez aux ordres de virement : Trouvez la section dédiée aux virements. Repérez l’ordre en question.
  3. Demandez l’annulation : Si cette option est disponible, sélectionnez l’ordre et demandez son annulation.
  4. Confirmez la demande : Suivez les éventuelles instructions supplémentaires pour confirmer l’annulation.

Annulation par téléphone ou agence

Si la banque en ligne ne permet pas l’annulation directe, un appel téléphonique ou une visite en agence est nécessaire.

  1. Contactez le service client : Appelez avec les détails de votre compte et de la transaction.
  2. Fournissez les informations requises : Vous devrez donner les détails nécessaires pour identifier l’opération.
  3. Demandez l’annulation : Si le virement est annulable, le conseiller procédera à l’annulation.

Cas spécifiques d’annulation de virement

Certains scénarios complexes peuvent exiger des démarches supplémentaires. Explorons ces situations.

Erreurs de bénéficiaire ou de montant

Les erreurs de bénéficiaire ou de montant peuvent parfois être rectifiées. Prenez contact avec la banque immédiatement. Soyez prêt à fournir les justificatifs nécessaires. Dans certains cas, la banque peut aider à récupérer les fonds après consultation avec le bénéficiaire.

Fraude ou virement non autorisé

En cas de fraude ou de virement non autorisé, agissez immédiatement. Informez la banque pour bloquer l’opération et lancez une enquête. Les institutions financières disposent de systèmes pour gérer ces incidents et peuvent aider à protéger votre compte.

Précautions à prendre pour éviter les erreurs de virement

Minimiser les erreurs permet d’éviter la nécessité d’annulations complexes. Voici quelques conseils :

Vérifiez les détails avant validation

Avant de confirmer un virement, relisez attentivement les détails saisis. Assurez-vous de l’exactitude du numéro de compte, du nom du bénéficiaire et du montant.

Favorisez les confirmations à deux étapes

Utilisez les options de validation à deux étapes pour des mesures de sécurité supplémentaires. Elles ajoutent une couche de protection contre les erreurs et les fraudes.

Informez-vous sur les processus bancaires

Comprendre le fonctionnement de votre banque et ses politiques peut vous armer contre les erreurs. Une formation aux paiements SEPA annuler virement bancaire peut améliorer votre gestion des transactions bancaires.

Les avantages et limites de l’annulation de virement bancaire

Avantages

  • Récupération de fonds : Permet de rattraper une erreur rapidement.
  • Sérénité : Moins de stress en cas de mauvaise saisie de données.

Limites

  • Délais courts : Nécessite une réaction rapide.
  • Impossibilité pour les virements instantanés : Aucune annulation après exécution.

Conclusion

La possibilité d’annuler un virement bancaire dépend de plusieurs facteurs. Une compréhension claire des types de virements et des politiques bancaires est indispensable. Pour les virements instantanés, il est impossible de faire marche arrière, renforçant l’importance de la vigilance. Pour les virements standards, sachez réagir promptement. Enfin, les précautions et la formation financière peuvent sensiblement réduire les risques d’erreur. Pour d’autres précisions et des guides pratiques, visitez des sites de confiance comme Boursorama, Crédit Agricole, et La Banque Postale.

Mon virement n’est pas arrivé : que faire et quel délai légal peut invoquer votre banque ?

Les virements effectués depuis votre compte bancaire devraient généralement apparaître sur le compte du destinataire en un délai raisonnable. Cependant, il arrive parfois qu’un virement tarde à se manifester. Dans cet article, nous vous expliquons les démarches à suivre si votre virement n’est pas arrivé et les délais légaux que peut invoquer votre banque.

Comprendre le Fonctionnement du Virement Bancaire

Un virement bancaire est une opération par laquelle des fonds sont transférés d’un compte à un autre. En Europe, ce transfert est souvent géré à travers le système SEPA (Single Euro Payments Area). En règle générale, les virements SEPA devraient être traités en un à deux jours ouvrables.
Virement Bancaire

Pourquoi un Virement Peut-il Être Retardé ?

Il existe plusieurs raisons pour lesquelles un virement peut prendre plus de temps que prévu :
– Erreurs lors de la saisie des coordonnées du bénéficiaire : Une faute de frappe dans le numéro IBAN peut suffire à retarder la transaction.
– Problèmes techniques bancaires : Les systèmes informatiques bancaires peuvent parfois connaître des interruptions inhabituelles.
– Vérifications de sécurité : Pour lutter contre la fraude, certaines transactions peuvent être bloquées afin de procéder à des vérifications supplémentaires.

Que Faire en Cas de Retard de Virement ?

Vérifier les Informations de Virement

La première démarche consiste à vérifier si les informations relatives au virement sont exactes : numéro IBAN, nom du bénéficiaire et montant.

Contacter Votre Banque

Si tout semble en ordre, contactez votre banque pour obtenir des renseignements sur l’état du virement. Demandez-leur de tracer le virement et de vous signaler d’éventuelles anomalies.

Insister sur Vos Droits

Rappelez à votre banque les délais légaux applicables. Selon la directive européenne sur les paiements, les virements SEPA doivent être réalisés en trois jours ouvrables au maximum depuis la réception des ordres.

Délai pour un Virement SEPA

Le délai légal pour un virement SEPA en mode standard est de trois jours ouvrables. Ce droit est établi par la directive européenne sur les services de paiement (DSP2).

Cas des Jours Fériés et Week-ends

Les jours ouvrables sont définis au niveau de l’UE. Les jours fériés et week-ends ne sont pas comptés dans le délai.

Que Faire si le Délai Est Dépassé ?

Si le délai est dépassé, vous avez le droit de demander un remboursement du montant transféré ou une compensation en cas de frais engendrés.
Banque Services

Pros et Cons des Virements Bancaires

Avantages

  • Rapidité : Les virements SEPA sont généralement rapides, souvent effectués en un ou deux jours.
  • Sécurité : Ce mode de paiement est sécurisé grâce à la réglementation stricte concernant les transcriptions financières.
  • Commodité : Les virements peuvent être réalisés via des plateformes mobiles et en ligne.

Inconvénients

  • Erreurs Potentielles : Une simple erreur dans les coordonnées peut entraîner des retards.
  • Délai de Réclamation : Récupérer un virement erroné ou retardé peut prendre du temps et des efforts.

Conseils pour Éviter les Retards de Virement

  1. Vérifiez Toujours Vos Informations : Assurez-vous que toutes les informations saisies sont correctes.
  2. Planifiez Vos Transferts : Évitez les périodes où les banques peuvent être fermées, comme les jours fériés.
  3. Informez-Vous sur les Délais : Connaissez les délais de votre banque et assurez-vous qu’ils sont respectés. Pour en savoir plus, consultez ici sur le virement reçu délai.

Conclusion

En cas de retard d’un virement bancaire, il est essentiel de rester calme, de vérifier les informations et de contacter votre banque pour des éclaircissements. Connaître vos droits et les délais légaux peut vous aider à résoudre ces problèmes efficacement. Pour plus d’informations sur les virements SEPA, consultez Banque de France et Commission Européenne.

Calendrier bancaire 2026 : les dates où vos virements SEPA seront bloqués

En 2026, la gestion de vos virements SEPA nécessitera une attention particulière en raison des jours fériés. Ces jours peuvent affecter le traitement de vos transactions bancaires, entraînant des blocages imprévus. Ce guide détaillé couvre les aspects essentiels pour planifier vos opérations financières efficacement et éviter les mauvaises surprises.

Qu’est-ce qu’un virement SEPA ?

Le virement SEPA (Single Euro Payments Area) permet des transferts d’argent en euros entre des comptes bancaires situés dans la zone européenne. Cette méthode a simplifié les transactions transfrontalières, rendant le processus rapide et moins coûteux. Malgré son efficacité, certains jours fériés peuvent perturber ce système.

Les jours fériés affectant les virements SEPA en 2026

Les jours fériés sont souvent la raison principale des blocages dans le traitement des virements. En 2026, plusieurs dates clés nécessitent votre attention :

  • 1er Janvier : Jour de l’An
  • 28 Mars : Lundi de Pâques
  • 1er Mai : Fête du Travail
  • 8 Mai : Victoire 1945
  • 5 Mai : Ascension
  • 16 Mai : Lundi de Pentecôte
  • 14 Juillet : Fête Nationale
  • 1er Novembre : Toussaint
  • 11 Novembre : Armistice 1918
  • 25 Décembre : Noël

Calendrier bancaire

Chaque pays de la zone SEPA peut également avoir ses jours fériés spécifiques. Il est donc important de vérifier le calendrier bancaire de votre pays et celui du destinataire des fonds.

Pourquoi les virements sont-ils bloqués durant les jours fériés ?

Durant les jours fériés, les institutions bancaires sont généralement fermées. Cela empêche le traitement et le règlement des virements. Les réseaux de paiement comme SEPA répartissent les opérations sur plusieurs jours pour éviter une surcharge le lendemain d’un jour férié.

Comment planifier vos virements en 2026 ?

Une bonne planification financière est essentielle pour éviter les blocages. Voici des conseils pratiques :

  1. Connaître les dates importantes : Notez toutes les dates de jours fériés affectant les virements SEPA en 2026.
  2. Anticiper les transferts : Effectuez vos virements plusieurs jours avant les jours fériés pour garantir leur traitement à temps.
  3. Vérifier les jours fériés locaux : Si vous traitez avec des comptes bancaires à l’étranger, tenez compte des jours fériés spécifiques de chaque pays.
  4. Utiliser les outils numériques : Les applications bancaires et les systèmes de rappel peuvent vous aider à gérer vos virements.
  5. Consulter votre banque : En cas de doute, contactez votre banque pour obtenir des précisions sur une date spécifique.

Solutions pour éviter les problèmes de virements

Malgré une planification prudente, il est possible de rencontrer des obstacles inattendus. Certaines solutions peuvent réduire ces interférences :

  • Horaires prolongés des banques en ligne : Utilisez les services en ligne de votre banque, souvent disponibles même pendant les jours fériés, pour initier des virements.
  • Service client : Contactez le service clientèle de votre banque pour obtenir des renseignements immédiats et des conseils sur vos transactions.
  • virement bancaire bloqué jours fériés 2026 : Consultez Apex-Formations pour mieux comprendre les blocages éventuels pendant ces périodes et ajuster vos transactions en conséquence.

Exemples pratiques en 2026

Imaginez que vous avez une facture importante à payer le 10 mai 2026. Sachant que le 5 mai (Ascension) peut ralentir vos virements, vous décidez de programmer le transfert pour le 1er mai. Ainsi, vous évitez toute tension inutile et garantissez que le paiement est effectué dans les délais.

Planification financière

Liens utiles pour plus d’informations

Pour approfondir le sujet des jours fériés impactant les virements SEPA, vous pouvez consulter les sites suivants :

En résumé, la régularité et la prévoyance sont vos alliées pour gérer vos virements SEPA face aux jours fériés de 2026. En appliquant ces stratégies simples, vous pouvez aisément contourner les blocages et maintenir la fluidité de vos opérations financières.

Virement instantané vs virement SEPA classique : lequel choisir selon votre situation ?

Dans le monde numérique d’aujourd’hui, la rapidité et l’efficacité des paiements deviennent de plus en plus cruciales. Face à cette évolution, les virements bancaires ont aussi évolué. Parmi les options disponibles, le virement instantané et le virement SEPA classique se distinguent. Quel type de virement choisir ? Cet article vous aide à comprendre ces deux options.

Comprendre le virement SEPA classique

Le virement SEPA classique est une méthode de transfert d’argent entre comptes bancaires au sein de l’espace unique de paiement en euros (SEPA). Ce type de virement est pratiqué principalement en Europe et permet de standardiser les paiements en euros. Les virements SEPA classiques prennent généralement un jour ouvrable pour effectuer un transfert.

Avantages du virement SEPA classique

  1. Fiabilité : Le virement SEPA classique est reconnu pour sa sécurité et sa fiabilité. Les normes SEPA garantissent un niveau élevé de sécurité.
  2. Accessibilité : Avec le SEPA, il est facile d’effectuer des paiements partout en Europe sans coût additionnel.
  3. Coût : Les frais de virement SEPA sont souvent moins élevés, voire nuls, selon les banques.

Inconvénients du virement SEPA classique

  1. Temps de traitement : Un délai d’un jour ouvrable peut être un frein pour des transactions urgentes.
  2. Disponibilité : Les virements SEPA se limitent aux jours ouvrables et ne fonctionnent pas durant les jours fériés ou le week-end.

Le virement instantané : la rapidité au service des usagers

Le virement instantané, aussi appelé virement SEPA instantané, permet de transférer des fonds en quelques secondes, 24 heures sur 24, tous les jours de la semaine. Ce service trouve son utilité dans des situations qui nécessitent une rapidité d’exécution.

Avantages du virement instantané

  1. Vitesse : Les fonds sont transférés en dix secondes maximum.
  2. Disponibilité : Fonctionne 24/7, y compris les jours fériés et les week-ends.
  3. Confiance : Les deux parties savent immédiatement si le paiement a été effectué.

Inconvénients du virement instantané

  1. Coût : Ce service peut être facturé par les banques, avec des frais plus élevés que le virement SEPA classique.
  2. Limite de somme : Un plafond est souvent instauré pour les montants transférables via un virement instantané.

Comparaison et choix selon votre situation

Pour les transactions urgentes

Si vous devez faire un paiement immédiatement, le virement instantané est la meilleure option. Par exemple, lors de l’achat d’un bien immobilier, où le temps peut être décisif, recourir à un virement instantané peut faciliter votre transaction.

Pour des paiements réguliers et planifiés

Pour des transactions régulières comme le paiement des factures mensuelles ou des transferts de fonds entre vos propres comptes, le virement SEPA classique suffit amplement. Ces transactions n’ont pas besoin d’être instantanées.

Pour des transferts vers l’international

Le virement SEPA classique est spécifiquement conçu pour les paiements transfrontaliers en euros en Europe. Cependant, si votre besoin concerne des virements hors de cet espace ou dans d’autres devises, il faudra envisager d’autres options.

Le mot de la fin

Choisir entre un virement instantané et un virement SEPA classique dépend de vos besoins en termes de rapidité et de coût. Chaque méthode a ses avantages et inconvénients. Prenez en compte l’urgence de votre paiement, le coût à supporter, et la capacité à transférer des montants spécifiques.

Pour vous perfectionner dans la compréhension de ces outils, vous pouvez suivre une formation aux paiements SEPA. Vous trouverez plus de détails sur ce sujet en consultant la page dédiée à la virement instantané différence virement classique.

Ressources additionnelles

Pour plus d’informations, voici quelques sites de référence qui peuvent approfondir votre compréhension des services bancaires en Europe :
– Banque de France
– European Payments Council (EPC)
– Banque Centrale Européenne